Den Teil von Careem Pay in Ordnung bringen, den die meisten Kunden nie abgeschlossen haben.
Mehr als 60% der Kunden sprangen beim ersten KYC-Bildschirm ab. Weitere 35% sprangen beim zweiten ab. Ich leitete die Arbeit von klareren Onboarding-Experimenten bis hin zu der Entscheidung, die die Abschlussrate endlich verbesserte: den Anbieter zu wechseln.
Careem Pay existierte innerhalb eines viel größeren Systems.
Careem war von einem Fahrdienst zu Essenslieferungen, Lebensmitteln, Geldtransfers, Wäscheservice und anderen Dienstleistungen herangewachsen. Uber übernahm das Unternehmen 2019 für $3,2 Milliarden. Diese Größenordnung gab Pay eine enorme Reichweite, bedeutete aber auch, dass die Änderung eines Teils der Nutzererfahrung von Teams in der gesamten SuperApp abhing.
Ich leitete drei Designer, führte das Pay-Rebranding an und arbeitete weiterhin als IC an einer wichtigen Produktsäule. Wir verbesserten ein bestehendes Produkt in einem schwierigen Umfeld, mit begrenztem Kundenwissen und Abhängigkeiten überall.

Der Ablauf verlor Nutzer, bevor sie Geld senden konnten.
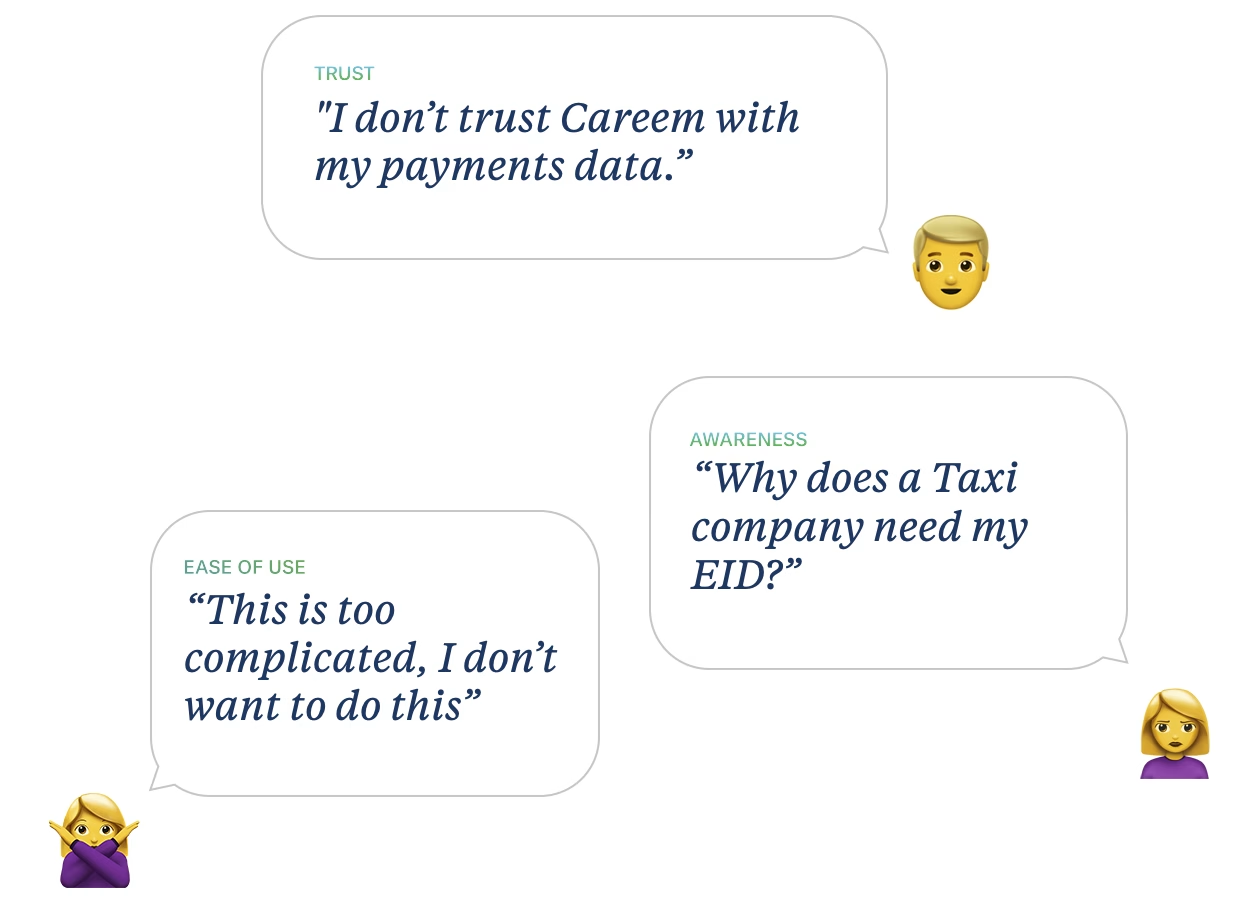
Fast jede Aktion in Careem Pay führte zu einem KYC-Bildschirm. Kunden erreichten ihn, ohne zu verstehen, warum ein Unternehmen, das sie immer noch mit Taxis in Verbindung brachten, eine Emirates ID benötigte, wie ihre Zahlungsdaten behandelt würden oder wie viel Arbeit auf sie wartete.
Erster Bildschirm
60%+
aller Kunden brachen hier ab.
Zweiter Bildschirm
35%
der verbleibenden Kunden brachen hier ab.
Analysen zeigten, wo die Leute absprangen. Die Forschung erklärte, warum:
Ich begann mit der kostengünstigeren Hypothese.
Wenn der Ablauf den Wert der Verifizierung erklären, KYC auf einen besseren Moment verschieben und die Schritte vertrauenswürdiger wirken lassen würde, sollten mehr Kunden ihn abschließen und ihre erste Zahlung senden.
- Was wir gemessen habenAbschluss des gesamten KYC-Ablaufs und der darauf folgenden ersten Zahlung.
- Ziel der NutzererfahrungVerifizierung in fünf Minuten oder weniger.
- Warum dies zuerst kamWir konnten die Erklärung und die Platzierung testen, bevor wir uns auf den langsameren Anbieterwechsel festlegten.
Wir haben zwei Möglichkeiten getestet, um den bestehenden Ablauf verständlicher zu machen.
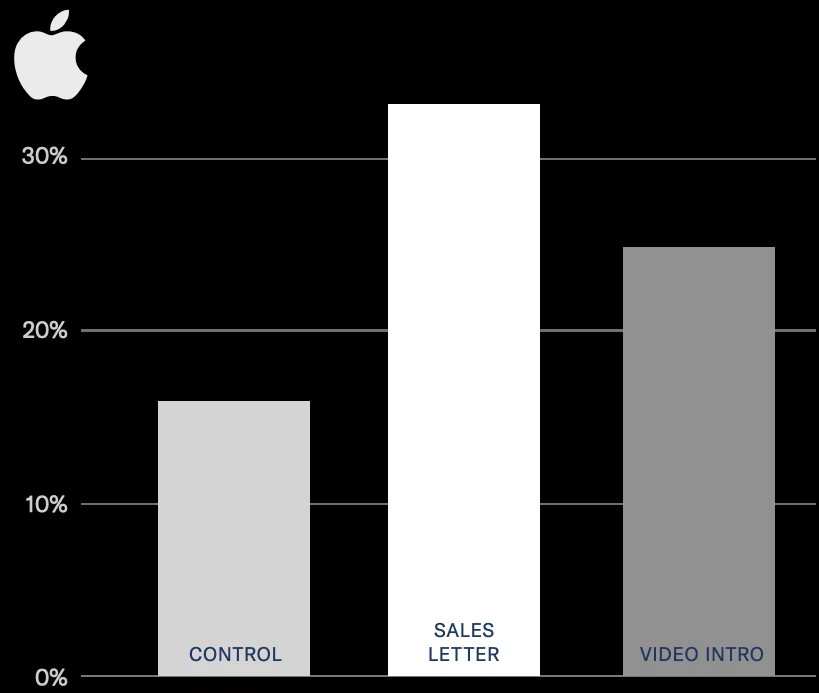
Das erste Konzept nutzte einen Werbebrief-Ansatz, um den Wert zu erklären und Vertrauen aufzubauen. Das zweite verschob KYC auf einen späteren Zeitpunkt, fügte ein Erklärvideo hinzu und gestaltete den ersten Bildschirm neu. Beides waren Versuche, Vertrauen zu gewinnen, bevor nach Ausweisdokumenten gefragt wurde.
Werbebrief: Den Wert erklären, bevor Kunden zur Verifizierung aufgefordert werden.
Video-Einführung: KYC nach hinten verschieben und erklären, was passieren wird.
Was passierte
Das Werbebrief-Konzept lieferte das stärkste Ergebnis der beiden Experimente.
Der erste Erfolg war schön, aber er machte den zugrunde liegenden Ablauf nicht gut.
Die Werbebrief-Version schnitt besser ab. Aber ich wollte dieses Ergebnis nicht mit einem gelösten Problem verwechseln. Wir hatten einen klareren Weg gefunden, eine Anbietererfahrung einzuführen, der die Kunden immer noch nicht vertrauten oder die sie nicht verstanden.
Das Experiment hat sich bewährt, weil es den Ablauf verbesserte und uns Beweise lieferte. Es machte auch die nächste Entscheidung leichter zu verteidigen: aufhören, Designaufwand in die Erklärung der Einschränkungen des Anbieters zu stecken, und den Anbieter wechseln.
Der größere Gewinn ergab sich aus dem Wechsel des KYC-Anbieters.
Die früheren Experimente klärten das Problem und zeigten, wo der bestehende Ablauf an seine Grenzen stieß. Der Austausch des Anbieters dauerte länger, aber er ermöglichte es uns, die Erfahrung zu ändern, die die Kunden tatsächlich abschließen sollten.
Das Ergebnis
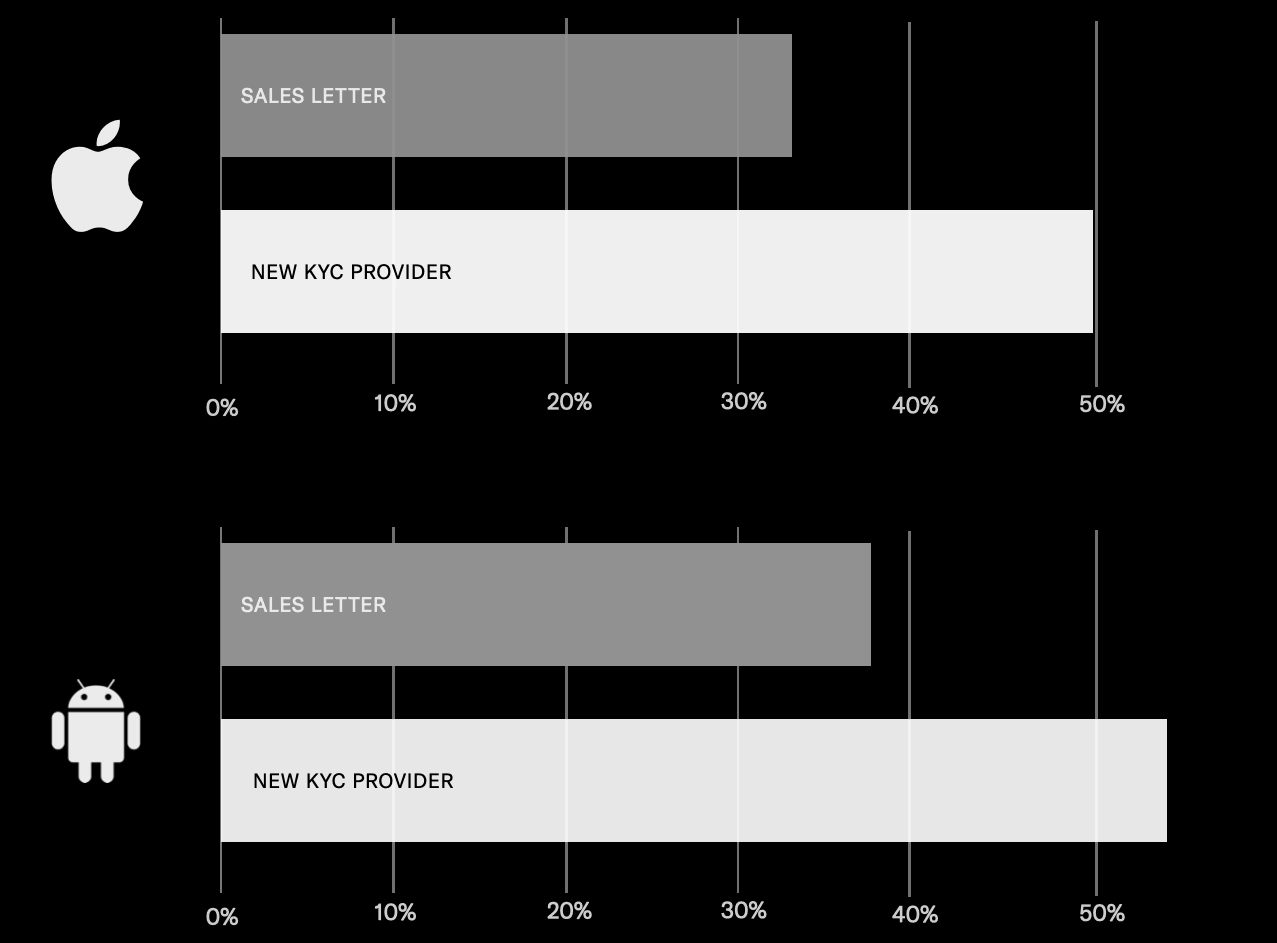
Sobald der neue Anbieter eingeführt war, stieg die Abschlussrate von etwa einem Drittel beim Werbebrief-Ansatz auf etwa die Hälfte sowohl unter iOS als auch unter Android.
Ich würde dieselbe Abfolge von Entscheidungen wieder treffen.
Die kostengünstigere Maßnahme testen, daraus lernen und die strukturelle Lösung finanzieren, wenn das Ergebnis zeigt, wo die Obergrenze liegt. In diesem Fall half ein klareres Design. Der Austausch des Anbieters veränderte das Produkt.